


Los fertilizantes nitrogenados han cortado en septiembre una racha de cinco meses de bajadas. La urea ha cerrado el mes con un precio medio de 986,3 dólares por tonelada de nitrógeno, un 6,9 % más que en agosto y un 1,9 % por encima de hace un año. La solución de urea y nitrato amónico (UAN) ha alcanzado los 1.401,7 dólares, con un alza mensual del 4,6 % y un 17,8 % más en términos interanuales.
Así lo recoge el último Market Monitor del Sistema de Información sobre los Mercados Agrícolas (AMIS) de la FAO que habla de un mercado de fertilizantes más tensionado en septiembre. Con la campaña de aplicación de otoño del hemisferio norte a las puertas, el informe señala que el sector sigue pendiente de las tensiones en Oriente Próximo, que elevan los costes de producción y transporte, en un entorno comercial y geopolítico que cambia con rapidez.
Una licitación de 1,7 M t y las cuotas chinas
El repunte del nitrógeno responde, según AMIS, a la vuelta de la demanda en Brasil y Europa. A ello se suma la licitación de importación de 1,7 M t de urea anunciada por India, que cierra el 7 de octubre y prevé entregas a principios de diciembre. El país mantiene existencias internas holgadas, pero se espera que China suministre una parte sustancial, lo que refuerza las expectativas de un mercado más ajustado hacia final de año. La operación podría poner a prueba la capacidad exportadora china, salvo que se recuperen los envíos de otros orígenes.
China anunció en septiembre una nueva ronda de asignación de cuotas de exportación que podría amparar envíos de hasta 7 M t en 2026. AMIS considera que este movimiento está ya en gran medida descontado, de modo que las futuras decisiones sobre cuotas serán el factor clave, sobre todo con las exportaciones de Oriente Próximo aún limitadas y la demanda al alza.
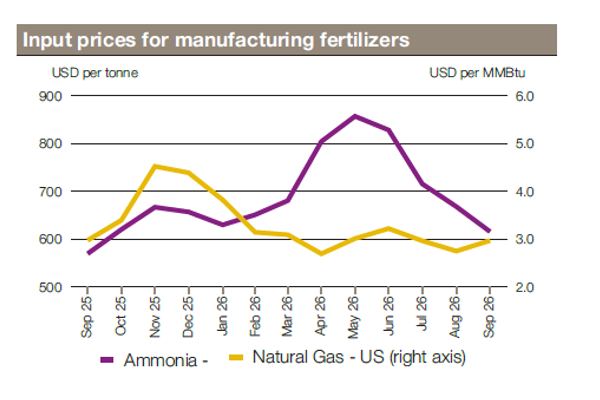
En las materias primas con las que se fabrican los abonos, el gas natural subió un 8 % mensual en Estados Unidos, hasta 3,0 dólares por MMBtu, por la fuerte demanda de exportaciones de GNL hacia Europa y Asia. En Europa el gas alcanzó los 75 €/MWh, su nivel más alto desde 2023, por una reposición de inventarios más lenta y la incertidumbre sobre la reapertura del estrecho de Ormuz. El amoníaco, en cambio, ha bajado un 7,8 %, hasta 615,9 dólares por tonelada, aunque las cotizaciones al este de Suez parecen haberse estabilizado. Una mayor demanda importadora europea, para compensar su producción interior limitada, podría sostener los precios mundiales.
Fósforo con poca demanda, potasa con colchón
El fosfato ha variado poco: 1.834,4 dólares por tonelada de P2O5 de media, un 1,4 % menos que en agosto y un 9,6 % más que hace un año. Las exportaciones chinas siguen ausentes, los envíos saudíes a través de Ormuz son limitados y los costes de fabricación de otros productores continúan elevados, aunque el azufre ha comenzado a abaratarse. Según AMIS, las subidas están frenadas por una demanda lenta, ligada a la mala asequibilidad.
La potasa cotizó a 614,1 dólares por tonelada de K2O, un 2,1 % menos que en agosto y un 8,1 % más que hace un año. El informe describe un panorama cómodo a escala global, con inventarios amplios en grandes regiones compradoras como Brasil, China, la Unión Europea e India. Solo la demanda estadounidense se ha fortalecido, respaldada por unos precios agrícolas más firmes. Los flujos comerciales podrían cambiar si Estados Unidos confirma un acuerdo de importación de potasa con Bielorrusia, mientras negocia con Canadá, su principal proveedor.
Lo que cuesta fertilizar una hectárea
Los índices de costes de AMIS, que siguen semanalmente el gasto en fertilizantes por hectárea, reflejan el alza del nitrógeno. En la Unión Europea (Francia), el índice del trigo ha subido siete puntos y se sitúa un 135 % por encima de su referencia de 2019, con costes de fertilización muy superiores a los de 2025. En Estados Unidos, el indicador del maíz ha aumentado por el mismo motivo y se acerca al doble de su nivel de 2019.
En Brasil, el coste para la soja se ha estabilizado, ya que un nitrógeno algo más firme compensó una potasa más blanda, con los fosfatos como principal partida de gasto. En China, el índice del arroz ha avanzado menos de dos puntos, hasta un 129 % por encima de su referencia, y es el perfil de costes más estable de los países monitorizados.
La relación entre precios de fertilizantes y de cultivos, que AMIS emplea como indicador de asequibilidad, dibuja un mapa desigual. En la Unión Europea (Francia), el cociente nitrógeno-trigo ha invertido su reciente descenso y ha subido cuatro puntos, manteniéndose como el escenario menos favorable de los analizados. En Estados Unidos, la relación urea-maíz ha crecido 12 puntos respecto a agosto, aunque sigue en línea con septiembre de 2025. En Brasil, la soja más cara y la potasa más barata han llevado a los productores a su mejor situación de los últimos doce meses, y en China la relación urea-arroz permanece cerca de su media histórica.
Cada mercado, su incertidumbre
En Brasil, la actividad fue moderada en septiembre: los precios más firmes del nitrógeno antes de la safrinha se suman a un crédito limitado y unos costes de financiación elevados. La cobertura de potasa es cómoda y el fosfato muestra signos de estabilización gracias a la mejora de la asequibilidad.
En la Unión Europea, el elevado precio del gas ha seguido erosionando los márgenes de los productores de nitrógeno y ha provocado recortes de producción durante septiembre. Continúan las discusiones sobre la aplicación del mecanismo de ajuste en frontera por carbono (CBAM) y sobre medidas para aliviar el peso de los costes de los insumos sobre los agricultores. La actividad en fosfato y potasa ha sido escasa, con la asequibilidad del fosfato como principal obstáculo.
En China, el mercado interno ha tenido poco movimiento, con abundante oferta de todos los nutrientes, y las exportaciones de fosfato siguen sujetas a restricciones por los altos costes de fabricación. India, pese a sus existencias de urea, ha lanzado la licitación citada, mientras que los suministros de potasa son amplios y los altos precios del fosfato lastran su demanda de importación.
En Estados Unidos, la incertidumbre domina los flujos comerciales. La suspensión de los derechos compensatorios sobre el fosfato marroquí ha permitido el regreso de volúmenes limitados, mientras que la propuesta de sanciones contra Rusia ha aumentado la preocupación por la seguridad del suministro, en especial de nitrógeno. El mercado de la potasa espera los detalles de un posible acuerdo con Bielorrusia.
El análisis procede del Market Monitor n.º 142, de octubre de 2026, que AMIS elabora de forma colectiva con las diez organizaciones internacionales que integran su secretaría, y que usa datos de precios de CRU.

Deja un comentario